Pemerintah menjanjikan pengurang pajak penuh bagi siapa saja yang berdonasi untuk kegiatan sosial. Tapi begitu masuk ke angka batasnya, insentif itu berubah jadi simbol belaka — dan Indonesia tertinggal jauh dari rata-rata insentif pajak di kawasan Asia.
Indonesia memiliki berbagai insentif perpajakan untuk kegiatan filantropi. Namun, data Doing Good Index 2026 menunjukkan bahwa persoalan pendanaan sosial jauh lebih besar daripada sekadar keberadaan insentif pajak. Tantangannya adalah bagaimana kebijakan fiskal membuat dana domestik mengalir lebih kuat, fleksibel, dan berkelanjutan ke sektor sosial.
Indonesia memiliki modal sosial yang besar. Kegiatan filantropi telah berkontribusi pada berbagai tujuan pembangunan dan dalam materi kajian kebijakan yang menjadi sumber artikel ini disebutkan bahwa 89 persen kegiatan filantropi diarahkan pada pencapaian tujuan pembangunan berkelanjutan. Nilai kontribusinya disebut mencapai lebih dari Rp500 miliar pada 2023. Namun, potensi tersebut menghadapi persoalan lain: bagaimana sistem perpajakan dapat mendorong lebih banyak sumber daya masuk ke kegiatan sosial?
Insentif pajak sebenarnya sudah tersedia
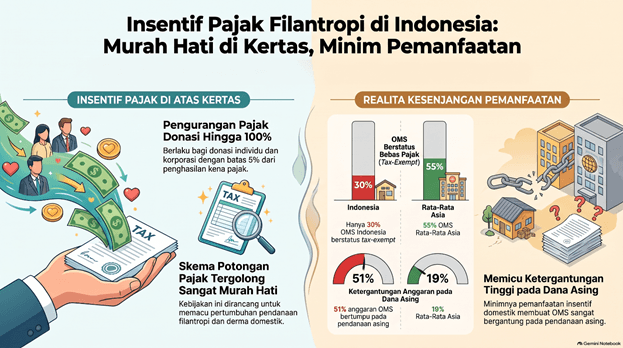
Organisasi Penyedia Layanan Sosial (Social Delivery Organizations/SDO) — istilah yang dipakai DGI untuk merangkum yayasan, LSM, dan organisasi nirlaba lain — juga menghadapi jalan sempit menuju status bebas pajak (tax-exempt). Hanya 30 persen SDO di Indonesia yang berhasil mengantongi status ini. Bandingkan dengan rata-rata Asia yang mencapai 55 persen. Artinya, mayoritas organisasi sosial di Indonesia — sekitar tujuh dari sepuluh — masih harus menanggung beban pajak atas surplus atau aset yang seharusnya bisa dialokasikan penuh untuk program mereka.
Riset DR. Ning Rahayu dari Universitas Indonesia, yang turut menjadi bahan analisis kebijakan fiskal filantropi ini, menunjukkan mengapa angka itu bisa serendah itu. Insentif pajak yang tersedia hanya mendukung sumbangan yang disalurkan lewat lembaga-lembaga yang ditunjuk pemerintah, untuk sektor yang jumlahnya terbatas — penanggulangan bencana, penelitian dan pengembangan, pendidikan, dan pembinaan olahraga untuk full tax deduction; ditambah pengembangan SDM vokasional dan infrastruktur sosial untuk super tax deduction yang bisa mencapai 200 persen dari pengeluaran. Di luar sektor-sektor itu, insentif tidak berlaku sama sekali.
Materi kebijakan mengenai fiskal dan filantropi memetakan sejumlah instrumen yang telah tersedia bagi kegiatan filantropi. Bagi donor terdapat, antara lain, limited tax deduction, full tax deduction, dan super tax deduction. Untuk kategori tertentu, sumbangan dapat menjadi biaya dalam penghitungan penghasilan kena pajak. Sementara itu, bagi penerima manfaat terdapat pengecualian pajak atas jenis sumbangan tertentu, sumbangan keagamaan, serta surplus lembaga nirlaba dengan persyaratan tertentu. Terdapat pula insentif dalam bentuk pembebasan atau fasilitas terkait PPN, PBB-P2, BPHTB, dan bea masuk untuk kegiatan tertentu. Masalahnya bukan berarti Indonesia sama sekali tidak memiliki insentif.
Persoalannya adalah cakupan, aksesibilitas, fleksibilitas, dan efektivitasnya. Ketika insentif tidak cukup untuk mengubah perilaku pendanaan DGI 2026 memberikan data yang penting untuk membaca persoalan tersebut.
Sebanyak 84 persen organisasi sosial Indonesia yang disurvei percaya bahwa pemberian domestik masih rendah. Dalam struktur pendanaan mereka, 51 persen berasal dari pendanaan luar negeri, 26 persen berasal dari individu dan yayasan, 16 persen dari korporasi, 6 persen dari pendapatan penjualan, 1 persen dari hibah pemerintah, dan 0 persen dari pengadaan pemerintah.
Angka tersebut menunjukkan adanya paradoks. Indonesia memiliki kegiatan filantropi dan budaya memberi yang besar, tetapi organisasi sosial masih menghadapi basis pendanaan domestik yang terbatas. Karena itu, diskusi tentang insentif pajak perlu bergerak dari pertanyaan:
“Apakah insentif pajak tersedia?”
menjadi:
“Apakah insentif tersebut cukup mudah dan relevan untuk mendorong lebih banyak pemberian domestik?”
Cakupan sektor menjadi persoalan
Materi kebijakan menunjukkan bahwa insentif pajak di Indonesia masih terbatas pada sejumlah sektor. Dalam perbandingan yang dikutip dari OECD, dari 17 tujuan yang dapat menjadi bidang aktivitas filantropi, dukungan insentif pajak Indonesia disebut mencakup enam sektor, sementara Filipina mencakup 11 dan Thailand sembilan sektor.
Materi tersebut juga menunjukkan masih adanya kegiatan seperti kesehatan, gender, budaya, dan lingkungan yang belum mendapatkan dukungan insentif secara memadai. Di sinilah muncul persoalan kebijakan. Jika kebutuhan pembangunan semakin luas, tetapi insentif fiskal hanya mengenali sektor tertentu, maka terdapat jarak antara prioritas pembangunan dan desain insentif fiskal.
Insentif yang Berhenti di Pajak Penghasilan
Satu hal lagi yang jarang dibahas: insentif pajak untuk filantropi di Indonesia nyaris seluruhnya berputar di sekitar Pajak Penghasilan. Padahal ada instrumen fiskal lain yang relevan — Pajak Pertambahan Nilai (PPN), Pajak Bumi dan Bangunan (PBB), dan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) — yang sudah punya skema pembebasan terbatas, misalnya untuk rumah ibadah, panti sosial, atau tanah wakaf, tapi belum diperluas secara sistematis untuk mendukung sumbangan berupa barang dan jasa yang kian umum dalam praktik filantropi modern.
Usulan memperluas jenis pajak yang mendapat insentif — bukan hanya Pajak Penghasilan — muncul sebagai salah satu opsi reformasi yang dibahas dalam kajian kebijakan ini. Tapi opsi ini juga punya konsekuensi administratif: semakin banyak jenis pajak yang terlibat, semakin kompleks pula sistem verifikasi yang dibutuhkan untuk memastikan insentif itu tidak disalahgunakan.
DGI menunjukkan masalah pendanaan yang lebih luas
DGI 2026 menempatkan Tax and Fiscal Policy sebagai satu dari empat pilar infrastruktur sektor sosial. Namun indeks tersebut sekaligus menunjukkan bahwa sektor sosial Asia sedang berada dalam tekanan. Sebanyak 78 persen organisasi sosial menyatakan pendanaan domestik tidak mencukupi dan 81 persen mengalami kesulitan mendapatkan pendanaan yang tidak dibatasi penggunaannya. Pendanaan yang fleksibel sangat penting karena organisasi sosial tidak selalu dapat memprediksi kebutuhan masyarakat. Karena itu, kebijakan fiskal tidak cukup hanya mendorong besarnya donasi. Desain kebijakan juga perlu memperhatikan apakah sistem tersebut membantu membangun organisasi sosial yang memiliki kapasitas dan keberlanjutan.
Tetapi perlu ada pagar pengaman. Memperluas insentif pajak bukan berarti memberikan fasilitas tanpa pengawasan. Materi kebijakan sendiri menekankan perlunya keseimbangan: insentif harus dapat mendorong filantropi, tetapi sekaligus mencegah penyalahgunaan untuk penghindaran pajak, tidak merugikan sektor bisnis, dan tetap selaras dengan kepentingan masyarakat.
Ini adalah dilema penting. Semakin luas lembaga dan sektor yang memperoleh insentif, semakin penting pula sistem verifikasi, transparansi, akuntabilitas, dan pelaporan.
Karena itu, reformasi fiskal seharusnya tidak hanya berbicara tentang “memperbesar insentif”, tetapi juga tentang membangun mekanisme kepercayaan.
Dari insentif pajak menuju ekosistem pembiayaan sosial. Materi kebijakan menawarkan sejumlah arah reformasi: memperluas sektor kegiatan yang memperoleh insentif, mengurangi pembatasan, memperluas akses kepada lembaga yang memenuhi kriteria, memberikan ruang bagi kegiatan filantropi yang bekerja sama dengan pemerintah, serta memperluas jenis pajak yang dapat dipertimbangkan. Jika agenda tersebut dikaitkan dengan DGI 2026, ada satu pesan yang lebih besar. Insentif pajak seharusnya tidak diperlakukan sebagai kebijakan yang berdiri sendiri.
Reformasi kebijakan fiskal filantropi bukan sekadar soal menaikkan angka batas pemotongan dari 5 persen menjadi mendekati rata-rata Asia. Ia menyangkut pertanyaan yang lebih mendasar: sektor apa saja yang berhak mendapat dukungan, siapa yang boleh menyalurkan donasi tanpa lewat perantara yang ditunjuk pemerintah, dan bagaimana negara memastikan kelonggaran itu benar-benar sampai ke penerima manfaat, bukan berhenti di celah administrasi.
Persoalannya bukan semata-mata seberapa besar insentif pajak yang diberikan, melainkan apakah desain insentif itu — batasnya, cakupannya, mekanismenya — benar-benar dibangun untuk mengajak lebih banyak orang memberi, atau justru secara diam-diam membatasi siapa yang bisa masuk.
DGI menegaskan bahwa regulasi, kebijakan pajak dan fiskal, ekosistem, dan pengadaan pemerintah harus bekerja sebagai satu sistem. Ketika komponen-komponen tersebut selaras, kemampuan sektor sosial untuk memobilisasi modal, kapasitas, dan kepercayaan menjadi lebih kuat. Dengan demikian, reformasi insentif pajak filantropi Indonesia bukan semata soal mengurangi pajak. Ia adalah pertanyaan tentang bagaimana negara membangun sistem yang membuat masyarakat, perusahaan, yayasan, dan organisasi sosial mampu mengubah sumber daya privat menjadi manfaat publik secara transparan dan berkelanjutan. Dan ukuran keberhasilannya pada akhirnya bukan hanya berapa besar pajak yang tidak dipungut, melainkan apakah lebih banyak sumber daya domestik benar-benar sampai kepada kebutuhan sosial yang mendesak.